Mercom India Research의 최신 보고서에 따르면, 인도는 2026년 1분기에 신규 지붕형 태양광 설비 2.7GW를 설치했습니다. 이는 직전 분기의 2.2GW 및 2025년 1분기의 1.2GW보다 크게 증가한 수치입니다.
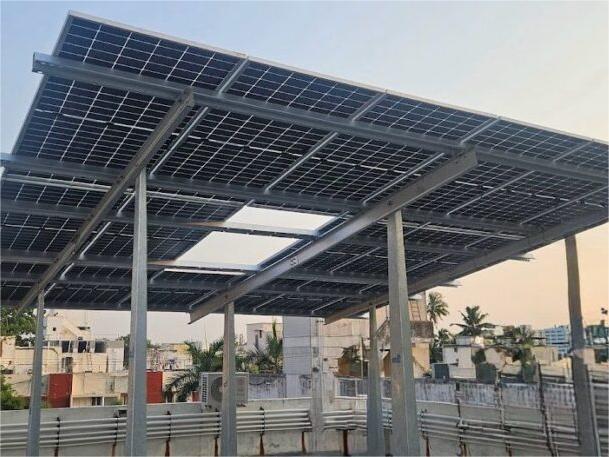
이러한 높은 성장세는 정부의 PM Surya Ghar 이니셔티브가 주도했습니다. 이 프로그램은 전국적으로 주거용 지붕형 태양광 보급을 가속화했습니다. 보조금 지원 프로그램, 간소화된 승인 절차, 주 정부 차원의 강화된 시행 노력도 시장 확대에 기여했습니다.
이번 분기에 추가된 전체 지붕형 태양광 설비 용량의 82%를 주거용 설치가 차지했습니다. 이는 주택 소유주들 사이에서 지붕형 태양광 시스템의 인기가 높아지고 있음을 보여줍니다. 산업 부문은 신규 설치의 약 11%를 차지했으며, 상업 부문과 정부 부문은 각각 약 7%와 0.4%를 기록했습니다.
자금 조달 측면에서, 대부분의 프로젝트는 자본 지출(CAPEX) 모델로 추진되어 전체 설치의 약 81%를 차지했습니다. 나머지 19%는 운영 지출(OPEX) 및 RESCO(신재생에너지 서비스 회사) 모델을 통해 설치되었습니다.
Mercom Capital Group의 CEO인 Raj Prabhu에 따르면, 지붕형 태양광 시장은 PM Surya Ghar 프로그램에 따른 견고한 주거용 수요에 힘입어 1분기에 강한 성장세를 유지했습니다. 그는 소비자 관심이 여전히 높지만, 향후 성장은 신속한 승인, 개선된 자금 조달 접근성, 설치 품질, 전력사업자 협력, 계통 준비 상태 등 효율적인 실행에 점점 더 좌우될 것이라고 언급했습니다.
인도의 지붕형 태양광 설치량은 2026년 1분기에 전 분기 대비 25%, 전년 동기 대비 125% 증가했습니다. 이는 인도의 분산형 태양광 시장이 빠르게 가속화되고 있음을 보여줍니다.
주별로는 마하라슈트라주, 우타르프라데시주, 구자라트주가 이번 분기 신규 지붕형 태양광 설치를 주도하며 전체 추가 설비의 17%, 16%, 15%를 각각 차지했습니다.
2026년 3월 말 기준, 인도의 누적 지붕형 태양광 설비 용량은 23.5GW에 도달했습니다. 구자라트주가 전국 누적 지붕형 태양광 설비 용량의 24%를 차지하며 시장을 계속 선도하고 있습니다. 마하라슈트라주와 우타르프라데시주가 각각 16%와 9%로 뒤를 이었습니다.
Mercom은 또한 이번 분기 대부분의 모듈 기술에서 지붕형 태양광 시스템의 평균 비용이 비교적 안정적으로 유지되었다고 보고했습니다. 다만 중국산 태양광 모듈을 사용하는 시스템은 가격 상승 폭이 더 두드러졌습니다.
강력한 정책 지원과 증가하는 주거용 수요에 힘입어, 인도의 지붕형 태양광 부문은 재생에너지 전환과 분산형 발전 성장에 있어 핵심적인 역할을 계속하고 있습니다.
현재 중국에서 가장 큰 태양광 제품 수출업체 중 하나입니다.
 한국어


 IPv6 network supported